Состояние рынка пластика в июле и прогноз возможностей на август
В июле 2025 года под совокупным влиянием нестабильной макроэкономической ситуации и корректировкой структуры спроса и предложения в отрасли внутренний рынок пластмасс в целом показал слабые результаты. Цены на основные виды пластика существенно колебались, при этом противоречия между спросом и предложением становились все более выраженными. Слабый спрос на переработку стал основным фактором, ограничивающим рост рынка. Поскольку производители огнезащитных материалов тесно связаны с индустрией пластмасс, мы остро ощущаем волновой эффект этих рыночных изменений, сталкиваясь с давлением со стороны спроса и одновременно ища новые возможности для развития в условиях отраслевых изменений. Ниже представлен подробный обзор и анализ условий рынка пластика в июле, а также прогноз тенденций рынка в августе.
Анализ рынка пластика за июль-август 2025 г.
I. Июльский обзор рынка пластика
1. Полиэтилен (ПЭ)
Полиэтилен низкой плотности (ПЭВД): В июле на рынке ПВД наблюдался значительный рост предложения, при этом цены продолжали снижаться. К концу месяца основной диапазон цен на обычный пленочный материал составлял 10 150–12 200 юаней за тонну. Например, цена на сорт Q281 компании Shanghai Petrochemical упала до 10 200 юаней, что означает ежемесячное снижение на 750 юаней; Цена N220 составила 10 900 юаней, что на 300 юаней ниже; а марка 2426H компании Daqing Petrochemical оценивалась в 10 150 юаней, что на 650 юаней ниже. Предыдущее повышение цен было полностью поглощено в этом месяце. Поскольку объекты технического обслуживания постепенно возобновили работу, давление предложения на рынке резко возросло. Нефтехимическим предприятиям, стремящимся увеличить продажи, не оставалось иного выбора, кроме как принять стратегию снижения цен, что привело к постоянному снижению рыночных цен. Однако ключевым фактором, сдерживающим рынок, является спрос, поскольку производители перерабатывающей промышленности проявили минимальный энтузиазм в отношении закупок, в результате чего рынку не хватило восходящего импульса. Трейдеры, неуверенные в перспективах рынка, обычно продавали по низким ценам, чтобы облегчить транзакции.
Линейный полиэтилен низкой плотности (ЛПЭНП): Рынок показал плохие результаты, цены падали в течение июля. К концу месяца основные котировки находились в диапазоне 8350–8900 юаней. Нефтехимические предприятия продолжали снижать отпускные цены, чтобы смягчить давление на запасы, что привело к падению рынка. Трейдеры, чтобы смягчить риски, в основном последовали этому примеру, снизив цены. Однако производители перерабатывающей промышленности не проявили особого интереса к покупкам, что усилило медвежьи настроения на рынке.
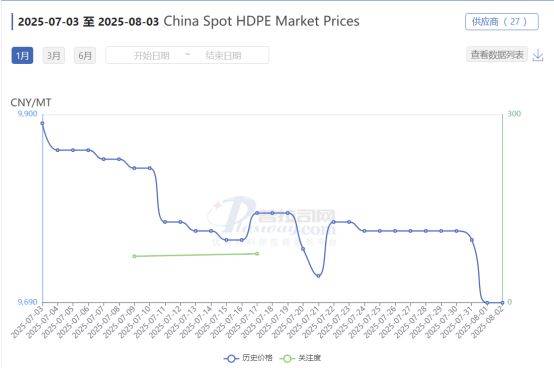
Полиэтилен высокой плотности (HDPE): В этом месяце на рынке HDPE наблюдались крайне вялые сделки, при этом цены продолжали снижаться. В первой половине месяца, несмотря на отсутствие улучшения слабого спроса, поддержка комплексных издержек в некоторой степени ограничила масштабы снижения цен. Во второй половине месяца некоторые нефтехимические предприятия снизили цены, чтобы стимулировать продажи из-за трудностей с доставкой, что еще больше усугубило пессимистические настроения на рынке. Трейдеры, пошатнувшиеся в уверенности, в основном продавали товары по низким ценам, чтобы снизить давление на запасы.

2. Полипропилен (ПП)
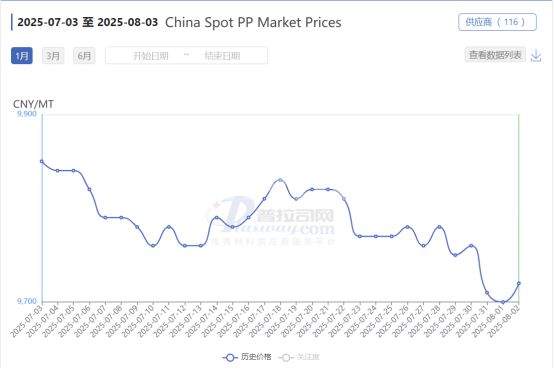
Рынок полипропилена в июле оставался вялым, цены колебались в узком диапазоне. К концу месяца основные котируемые цены на гомополимерные нити и марки для литья под давлением составляли от 7750 до 8600 юаней. Рынок находился в длительном тупике. Хотя уровень предложения был относительно умеренным, а нефтехимические предприятия время от времени повышали отпускные цены в течение этого периода, производители последующей переработки поддерживали закупки только на основе спроса, с крайне низкими намерениями по пополнению запасов, что затрудняло эффективное удовлетворение спроса. Трейдеры чувствовали неуверенность в отношении будущего развития рынка и в первую очередь сосредоточивались на обеспечении транзакций для снижения рисков.
3. Поливинилхлорид (ПВХ).
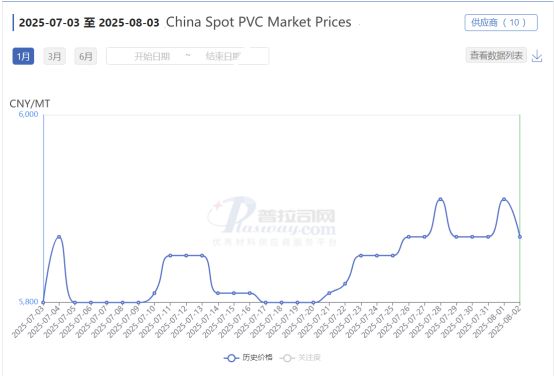
Последующие потребители перешли к медленным темпам закупок, что привело к постоянно высоким социальным запасам. Кроме того, цены на фьючерсы резко упали, в результате чего спотовый рынок оказался в глубокой слабости. Трейдеры стали более осторожными и часто шли на уступки в ценах в реальных сделках. Однако эти меры оказали минимальное влияние на улучшение настроений рынка. К июлю отечественные производители ПВХ на основе карбида кальция столкнулись с убытками в среднем в 520 юаней/тонну, что привело к серьезным убыточным условиям. Хотя ранее из-за высоких прибылей в секторе каустической соды отрасль работала в рамках стратегии «щелочь с поддержкой хлора», что приводило к медленному снижению загрузки мощностей по производству ПВХ и постоянному давлению со стороны предложения, недавнее снижение прибыли от внутреннего производства каустической соды (при этом прибыль от единицы продукции снизилась на 120 юаней/тонну до 380 юаней/тонну) привело внутренние операции по интеграции хлора и щелочи к почти безубыточному уровню. Это предполагает потенциальное снижение загрузки мощностей по производству ПВХ в будущем. Судя по данным о запасах, на данный момент внутренние социальные запасы ПВХ составляют 575 200 тонн, что на 1,03% больше по сравнению с предыдущим месяцем, но ниже на 38,06% по сравнению с аналогичным периодом прошлого года. Среди них социальные запасы ПВХ в Восточно-Китайском регионе составляют 523 700 тонн, что на 1,02% больше по сравнению с предыдущим месяцем, но ниже на 39,84% по сравнению с аналогичным периодом прошлого года; В регионе Южного Китая запасы составляют 51 500 тонн, что на 1,10% больше по сравнению с предыдущим месяцем и ниже на 11,22% по сравнению с аналогичным периодом прошлого года. Запасы отечественных производителей ПВХ составляют около 460 000 тонн, что примерно на 100 000 тонн больше, чем за тот же период прошлого года, что указывает на значительное давление на предприятия по сокращению запасов.
4. Полистирол (ПС)
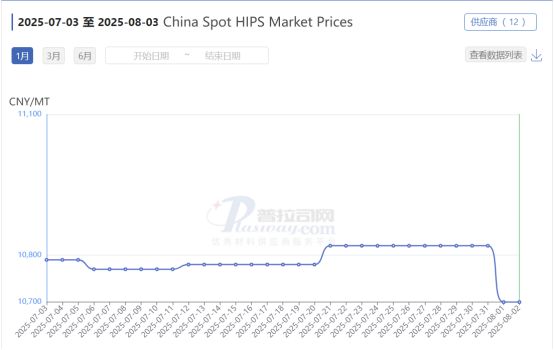
В июле рынок возобновил нисходящую тенденцию, причем падение продолжает расширяться. Хотя цены на мономер стирола остаются высокими, их влияние на рыночные условия ограничено. Производители перерабатывающей промышленности проявили минимальный энтузиазм в отношении закупок, вместо этого ожидая дальнейшего падения цен, что приводит к трудностям в эффективном увеличении количества сделок. Негативное влияние на настроения участников рынка оказали и действия некоторых нефтехимических предприятий по снижению отпускных цен. Трейдеры пессимистичны и в первую очередь полагаются на скидки и рекламные акции для перемещения запасов.
5. АБС-смола
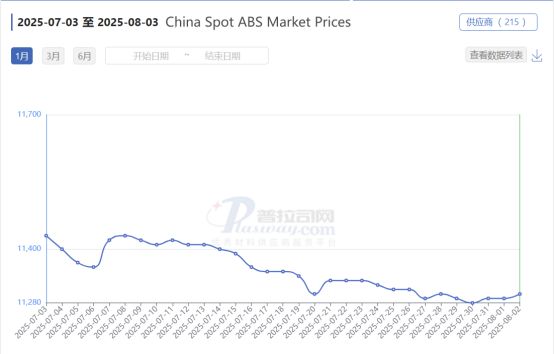
В начале месяца рынок оставался стабильным с небольшим ростом из-за высоких затрат и контроля над перерабатывающим производством. Производители в целом сохраняли свои цены, и хотя торговцы сталкивались с трудностями при реализации своих товаров, они не предлагали существенных скидок. К концу месяца прибыль ABS начала восстанавливаться, а некоторые нефтехимические предприятия увеличили свои производственные мощности, что привело к ожидаемому увеличению предложения на рынке и значительному давлению на цены. Участники рынка находятся в плохом настроении и активно распродают, чтобы сократить запасы. В июле коэффициент использования производственных мощностей отечественной промышленности ABS несколько снизился, при этом общий коэффициент использования увеличился с 66% в конце прошлого месяца до примерно 65%, но средненедельное производство оставалось стабильным и превышало 120 000 тонн, а запасы готовой продукции нефтехимических предприятий оставались на высоком уровне, превышающем 210 000 тонн.
II. Анализ с точки зрения производителей огнезащитных материалов
Как производители огнезащитных материалов, колебания на рынке пластика оказывают многогранное влияние на наш бизнес. В секторе полиэтилена снижение цен на ПЭНП, ЛПЭНП и ПЭВП означает, что производственные затраты для производителей последующей пластиковой продукции снизились. Теоретически это могло бы стимулировать их к расширению масштабов производства и тем самым увеличить спрос на антипирены. Однако на самом деле из-за слабого спроса на рынке терминалов производители пластиковых изделий, несмотря на более низкие затраты, не решаются расширять производство и сохраняют осторожность при закупках антипиренов. На рынке полипропилена стагнация и нестабильность рыночных условий заставили производителей пластмассовых изделий более осторожно подходить к закупкам сырья, что привело к относительно стабильным объемам закупок антипиренов с небольшим потенциалом значительного роста. На рынке поливинилхлорида (ПВХ) высокий уровень потерь в отрасли и слабая динамика спроса и предложения оказали значительное давление как на производителей ПВХ, так и на производителей перерабатывающей продукции. Некоторые компании могут сократить расходы на поддержание производства, что может включать сокращение использования добавок, таких как антипирены, или выбор более дешевых антипиренов. Это представляет собой проблему для производителей высококачественных антипиренов. Слабость рынков полистирола и АБС-смол также заставила перерабатывающие компании занять выжидательную позицию в отношении закупок сырья, что затрудняет значительный рост спроса на антипирены. Кроме того, нестабильность рыночных цен усложнила подписание долгосрочных заказов с перерабатывающими компаниями, поскольку колебания цен могут привести к неопределенности затрат и прибылей для обеих сторон.
III. Обзор рынка за август
1. Полиэтилен
Ожидается, что рынок полиэтилена низкой плотности может вступить в фазу консолидации в августе. Что касается предложения, эффект высвобождения мощностей в результате предварительного технического обслуживания завода может продолжиться в августе, но вероятность значительного увеличения предложения низка. Что касается спроса, то, если не произойдет заметного улучшения, рынку не хватит восходящего импульса. Однако потенциал дальнейшего значительного снижения также ограничен. Рынок линейного полиэтилена низкой плотности вряд ли будет испытывать значительные колебания. Сбытовая политика нефтехимических предприятий продолжит оказывать существенное влияние на рынок. Ожидается, что при текущей динамике спроса и предложения цены останутся относительно стабильными. Прогнозируется, что на рынке полиэтилена высокой плотности произойдет стабильный переход. Хотя спрос вряд ли значительно улучшится, ожидается, что предложение останется относительно стабильным, а рынок будет работать в относительно сбалансированном состоянии.
2. Полипропилен
Вероятность существенного улучшения ситуации на рынке полипропилена в августе низкая. Ситуация со слабым спросом вряд ли существенно улучшится в краткосрочной перспективе, и производители перерабатывающей промышленности продолжат свою стратегию закупок по мере необходимости. Хотя сторона предложения не столкнется с серьезным переизбытком предложения, также нет факторов, которые могли бы вызвать значительный рост цен. Рынок продолжит сохранять слабую модель консолидации с ограниченными колебаниями цен.
3. Поливинилхлорид (ПВХ).
Рынок ПВХ вряд ли претерпит серьезные изменения в августе. Что касается предложения, то хотя низкая рентабельность хлорщелочных заводов и летний сезон технического обслуживания могут привести к снижению производительности, давление со стороны ввода новых мощностей сохраняется. Что касается спроса, то спад в секторе недвижимости вряд ли существенно улучшится, а производители труб и профилей, перерабатывающих переработку, продолжают потреблять в межсезонье. Хотя экспорт увеличился, он вряд ли изменит общую ситуацию со слабым спросом. Рынок продолжит демонстрировать слабый баланс спроса и предложения, а цены сохранят слабые колебания.
4. Полистирол
Ожидается, что в августе рынок полистирола продолжит испытывать давление. Если затраты не увидят значительного восстановления, а спрос на переработку останется слабым, рыночные цены будут продолжать подавляться. Трейдеры могут продолжать продавать по низким ценам, чтобы сохранить денежный поток, а для восстановления доверия рынка потребуется время и новые положительные факторы.
5. АБС-смола
На рынке АБС-пластиков в августе может наблюдаться небольшая тенденция к снижению. Что касается предложения, поскольку некоторые производители увеличивают производственные мощности, рыночное предложение будет и дальше увеличиваться. Что касается спроса, то в традиционное межсезонье и без значительного улучшения макроэкономической ситуации спрос вряд ли значительно вырастет. Рынок продолжит испытывать давление со стороны избыточного предложения, и цены могут незначительно снизиться.
С точки зрения индустрии огнезащитных материалов, в августе, поскольку общий спрос на рынке пластиков вряд ли значительно вырастет, спрос на антипирены также останется относительно стабильным, без взрывного роста. Однако для компаний, занимающихся исследованиями и разработками высокоэффективных, экологически чистых антипиренов, могут открываться определенные возможности. Поскольку экологические требования становятся все более строгими, а потребители уделяют больше внимания показателям безопасности продукции, производители последующих пластиковых изделий могут все чаще отдавать предпочтение огнестойким продуктам, которые соответствуют экологическим стандартам и обеспечивают лучшие огнезащитные свойства. Производители огнестойких материалов должны внимательно следить за динамикой рынка пластмасс, укреплять связь и сотрудничество с перерабатывающими предприятиями, своевременно корректировать структуру продукции в соответствии с рыночным спросом, увеличивать инвестиции в исследования и разработки и повышать конкурентоспособность продукции для решения проблем и возможностей, вызванных рыночными изменениями.


